軽井沢の別荘は減価償却できる?購入前に知りたい利用目的で変わる税務上の扱い
2026|10.02


要約:軽井沢で別荘を購入するなら、購入費を経費にできるのか、個人と法人で扱いが違うのかは気になるところです。別荘の減価償却は、所有名義だけでなく、家族の休暇用か、賃貸用か、業務用かという利用実態で税務上の扱いが変わります。土地は対象外で、建物や設備も条件に沿った計算が必要です。本記事では、利用目的ごとの考え方から中古建物の計算、軽井沢での維持費、売却時の税負担まで、購入前の確認事項を整理します。
購入予算を考えるときは、別荘の代金をどこまで経費にできるかも確認しておきたいですね。まず押さえたいのは、建物が減価償却の対象になることと、その償却費を税務上の経費にできることは別だという点です。軽井沢にあるという理由だけで、特別な扱いになるわけではありません。
建物のように長期間使う資産は、取得費の全額を購入した年の経費にするのではなく、税務上の使用期間に応じて配分します。この仕組みが減価償却です。 配分の基準となる耐用年数は、構造や用途などで異なります。実際に住める残り年数や、売却できる価格を示すものではありません。また、減価償却費は毎年の計算上の費用なので、同じ金額がその年に口座から支払われるわけではない点も特徴です。
土地には、建物のように使用によって価値が減少するという税務上の考え方を適用しません。そのため、土地付き別荘の購入代金を、そのまま全額減価償却することはできません。 売買価格が同額でも、土地と建物の金額の割合によって償却額は変わります。空調や給排水などの設備についても、建物本体と区分して扱うものがあります。価格だけで比較せず、何にいくら支払う契約なのかを確認しましょう。
個人名義でも、賃貸収入を得るために使う建物なら、減価償却費を必要経費に算入できる場合があります。一方、法人名義で購入しても、経営者の家族だけが休暇に使う状態では、税務上の問題が生じます。 判断の出発点は、誰が、何のために、どの程度使うかです。契約書や社内規程に加え、予約記録や業務の記録など、実際の使い方を説明できる資料も必要になります。
家族との滞在を中心にしながら、使わない期間は貸したいと考えることもありますね。個人所有では、生活のための支出と収入を得るための支出を分けることが基本です。購入前に年間の使い方を想定すると、経費にできる範囲を整理しやすくなります。
休日を家族で過ごすためだけに取得した別荘は、原則として購入費や維持費を給与所得や事業所得の必要経費にはできません。個人事業主であっても、私生活の支出が自動的に事業の経費へ変わるわけではないためです。 建物の価値の減少は、将来売却する際の取得費の計算に反映されます。ただし、これは毎年の所得計算で減価償却費を経費にすることとは異なります。
第三者に建物を貸して得る収入は、一般に不動産所得として扱います。ただし、宿泊サービスを提供する営業形態では、内容や規模により事業所得や雑所得になる場合があり、貸し方の確認が必要です。 収入を得るために必要な建物の減価償却費、管理費、保険料などは、必要経費の検討対象になります。借入金の返済額については、元本部分は経費ではなく、利息部分を用途に応じて判断します。入金額と手元に残る金額を分けて把握することが大切です。
私的利用と賃貸利用が混在する費用は、収入を得るために必要な部分を合理的に区分します。この区分が家事按分です。 利用日数や専用部分の床面積など、費用の性質に合った基準を検討します。空いていた日をすべて賃貸用とするなど、実態に合わない計算は避けましょう。募集期間、予約状況、家族の滞在日、清掃の実施日を残しておくと、割合の根拠を説明する際に役立ちます。
会社で所有する場合も、名義を法人にすれば経費にできるという考え方には注意が必要です。従業員の保養施設なのか、研修施設なのか、賃貸事業用なのかを整理し、実際の運用と一致させます。個人の休暇利用との境界を明確にしておきましょう。
従業員向けの保養所として運用するなら、利用対象者、申込方法、利用料金、利用日数などを規程にまとめます。特定の役員だけでなく、従業員が公平に利用できる仕組みかどうかが確認事項です。 規程を作るだけでは十分ではありません。社内への案内、利用申請、宿泊者の記録などを残し、実際に利用できる状態であることを説明できるようにします。施設の規模や支出額が会社の状況に照らして適切かも検討が必要です。
研修施設として使う際は、開催日、参加者、議題、研修資料や成果物を保存します。単に現地で仕事の連絡をしただけでは、滞在全体が業務になるとは限りません。 たとえば、部門会議と家族旅行を続けて行った場合は、業務に使った期間や費用を分けて確認します。年間の利用計画と実績を照らし合わせると、施設を保有する目的や業務との関係を整理しやすくなります。移動費や食事代も、それぞれの実態に沿った判断が必要です。
実態が経営者や家族の専用別荘であれば、会社が負担した費用や無償利用による利益について、役員給与などと認定される可能性があります。会社側では損金算入が認められず、役員側では所得税や源泉徴収の問題が生じる場合もあります。 利用料を払えば必ず解決するわけでもありません。金額の妥当性、会社が所有する必要性、私的利用の範囲を含め、取得前に税理士へ相談しておくと安心です。
候補物件が見つかったら、広告にある築年数だけで償却額を決めず、契約書や建物の資料を確認します。取得価額を区分し、耐用年数と償却方法を決め、使用期間を反映する順番で整理すると計算しやすくなります。
土地と建物の価格が契約書に記載されているかを、まず確認します。一括価格の場合は、固定資産税評価額の比率や不動産鑑定など、合理的な根拠に基づく区分が必要です。 減価償却費を増やす目的で、建物価格だけを任意に高くすることは避けます。附属設備を分ける際も、設備の内容や工事明細などの裏付けを用意しましょう。
住宅用建物の法定耐用年数は、木造が22年、鉄筋コンクリート造が47年です。鉄骨造は骨格材の厚さにより異なり、住宅用では19年、27年、34年に分かれます。 これらは住宅用の例です。宿泊施設など別の用途に該当する場合は、適用する区分を確認します。外観では判断せず、登記事項証明書や設計図書を参照します。
中古資産の使用可能期間を合理的に見積もることが難しい場合は、一定の条件で簡便法を使えます。法定耐用年数の一部を経過した建物は、法定耐用年数から経過年数を引き、経過年数の20パーセントを加えて計算します。 全期間を経過していれば、法定耐用年数の20パーセントが基準です。端数処理後の最低年数は2年です。使用開始のための資本的支出が取得価額の50パーセントを超える場合などは、簡便法を使えないため確認が必要です。
新たに取得する建物を定額法で計算する場合は、取得価額に耐用年数に応じた償却率を掛け、使用月数を反映します。 たとえば、取得価額2000万円、耐用年数10年、償却率0.100で、その年に6か月使用した場合の償却費は100万円です。私的利用を含む場合は、さらに家事按分が必要です。
減価償却費が大きい物件でも、家計や会社の資金に余裕ができるとは限りません。税額への影響と現金の支出は、別々に計算する必要があります。保有中の収支だけでなく、売却する時点まで見通して判断しましょう。
経費が100万円増えても、税金が100万円減るわけではありません。仮に、その経費によって課税所得が100万円減り、対応する税率が30パーセントなら、税額への影響は概算で30万円です。 実際には所得税の累進税率、住民税、法人の状況などで変わります。課税所得がない場合は、計上してもその年の納税額が減らないことがあります。
賃貸で赤字が出れば、必ず給与所得と相殺できるわけではありません。主として趣味、娯楽、保養などの目的で所有する不動産の貸付けによる赤字は、他の所得との損益通算が制限されます。 また、不動産所得の赤字のうち土地取得の借入金利子に相当する部分も、損益通算の対象外です。雑所得に該当する営業形態でも他の所得との通算はできないため、所得区分と所有目的を先に確認します。
個人が建物を売却する際は、購入時の取得費から減価償却費や減価償却費相当額を差し引いて、譲渡所得を計算します。私用の別荘も、取得費が購入時のまま残るわけではありません。 法人でも償却により帳簿価額が下がり、売却損益に影響します。保有中の税負担の減少だけでなく、売却価格、保有期間、売却時の税額を含めた試算が必要です。
毎年の支出には、固定資産税、管理費、保険料、光熱費、借入金返済などがあります。都市計画税の課税対象かどうかも確認しましょう。 屋根や外壁、暖房設備の更新は、年によって支出がまとまります。賃貸を想定する場合も、満室を前提にせず、空室期間と修繕用の予備費を織り込んで資金を確保します。
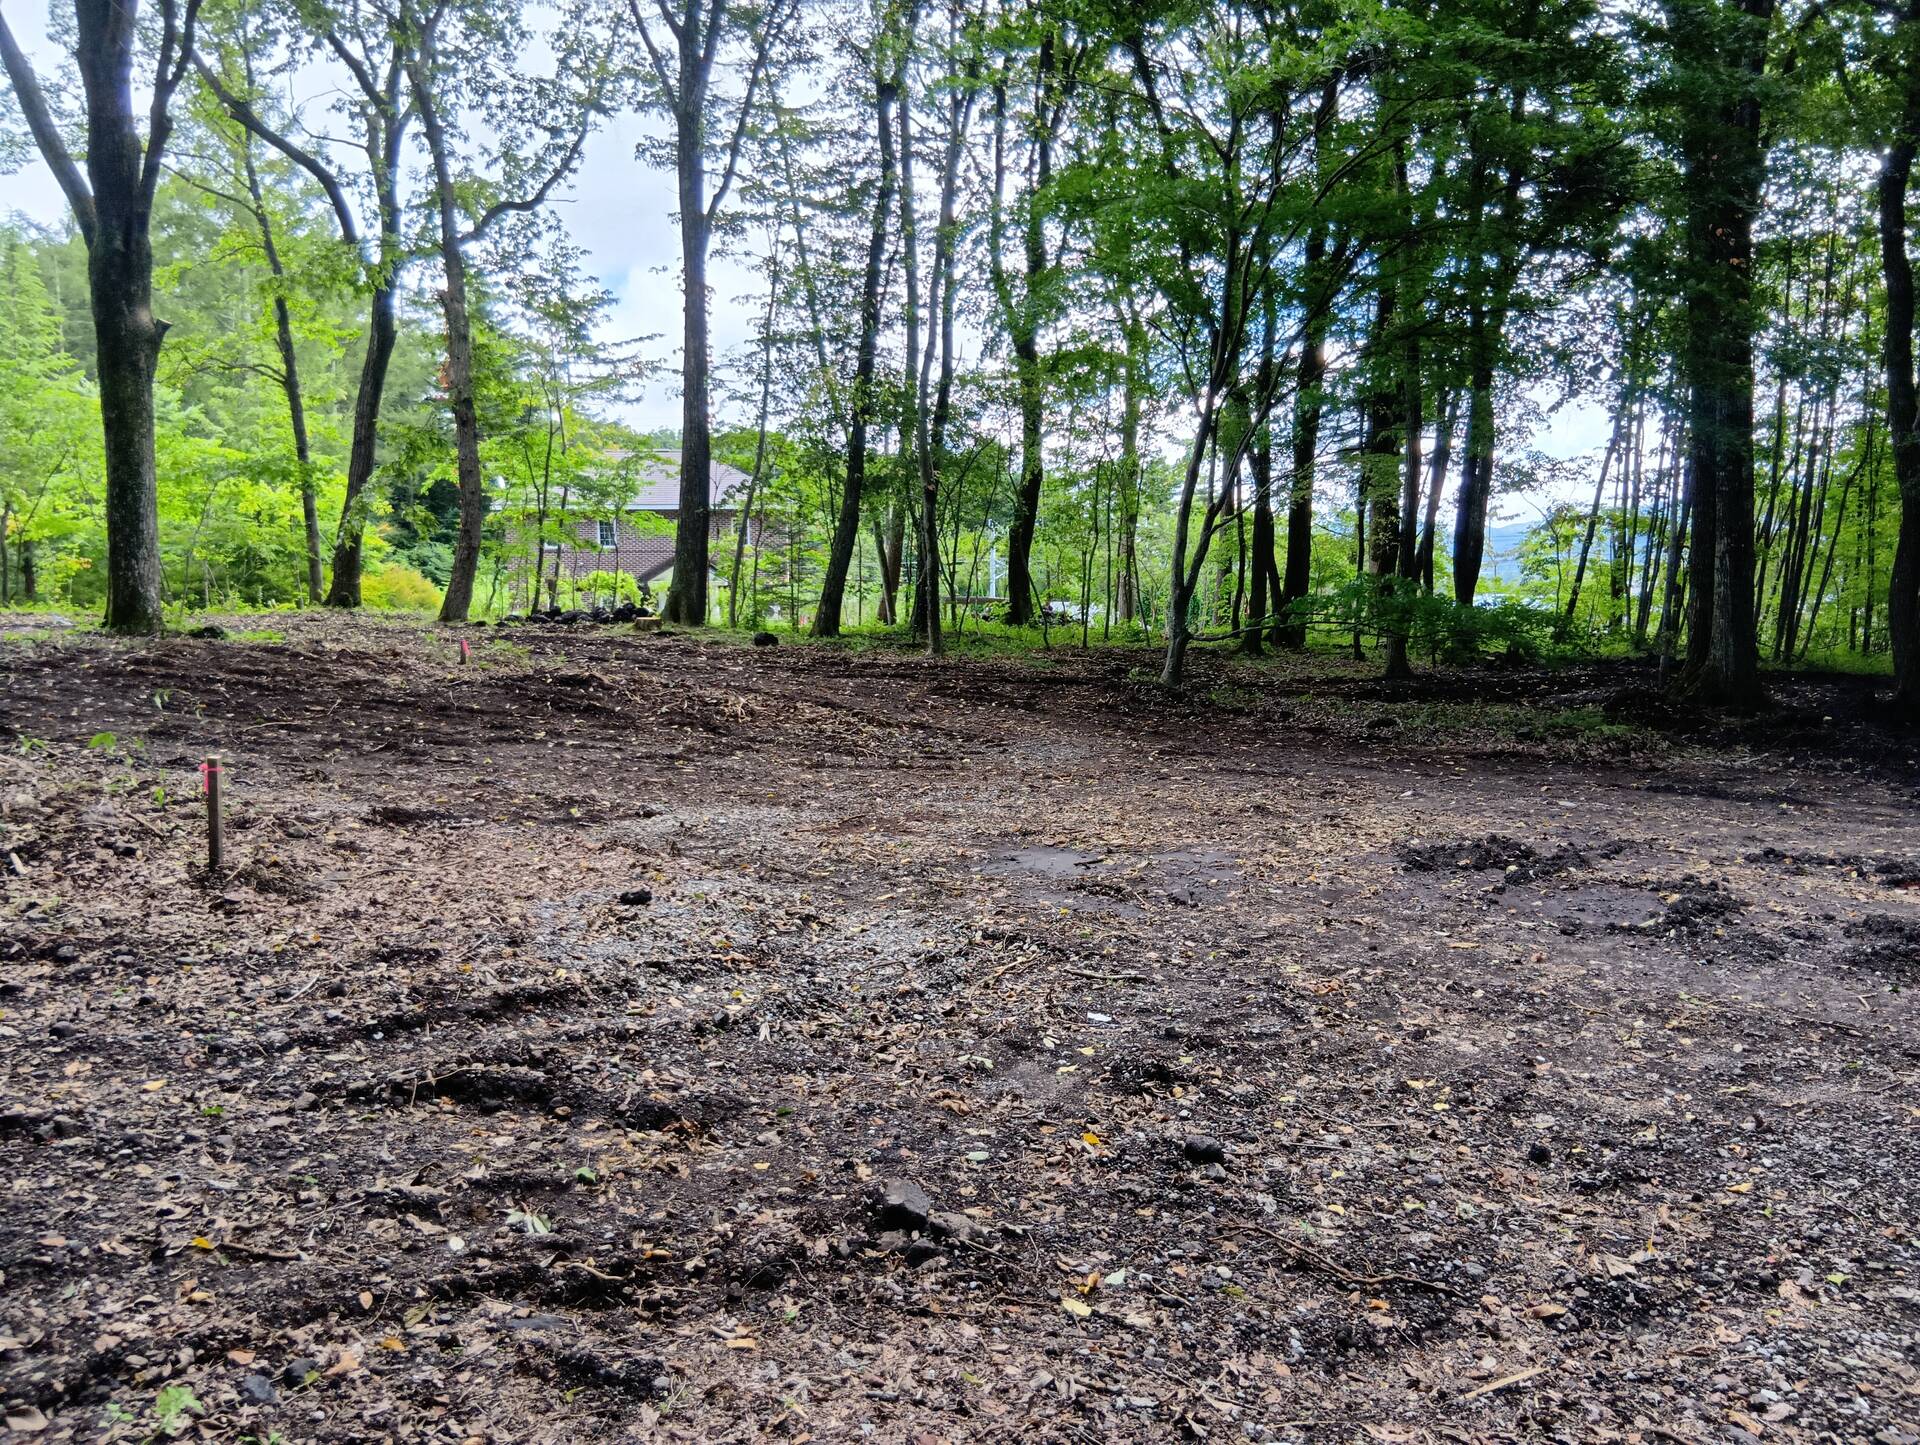
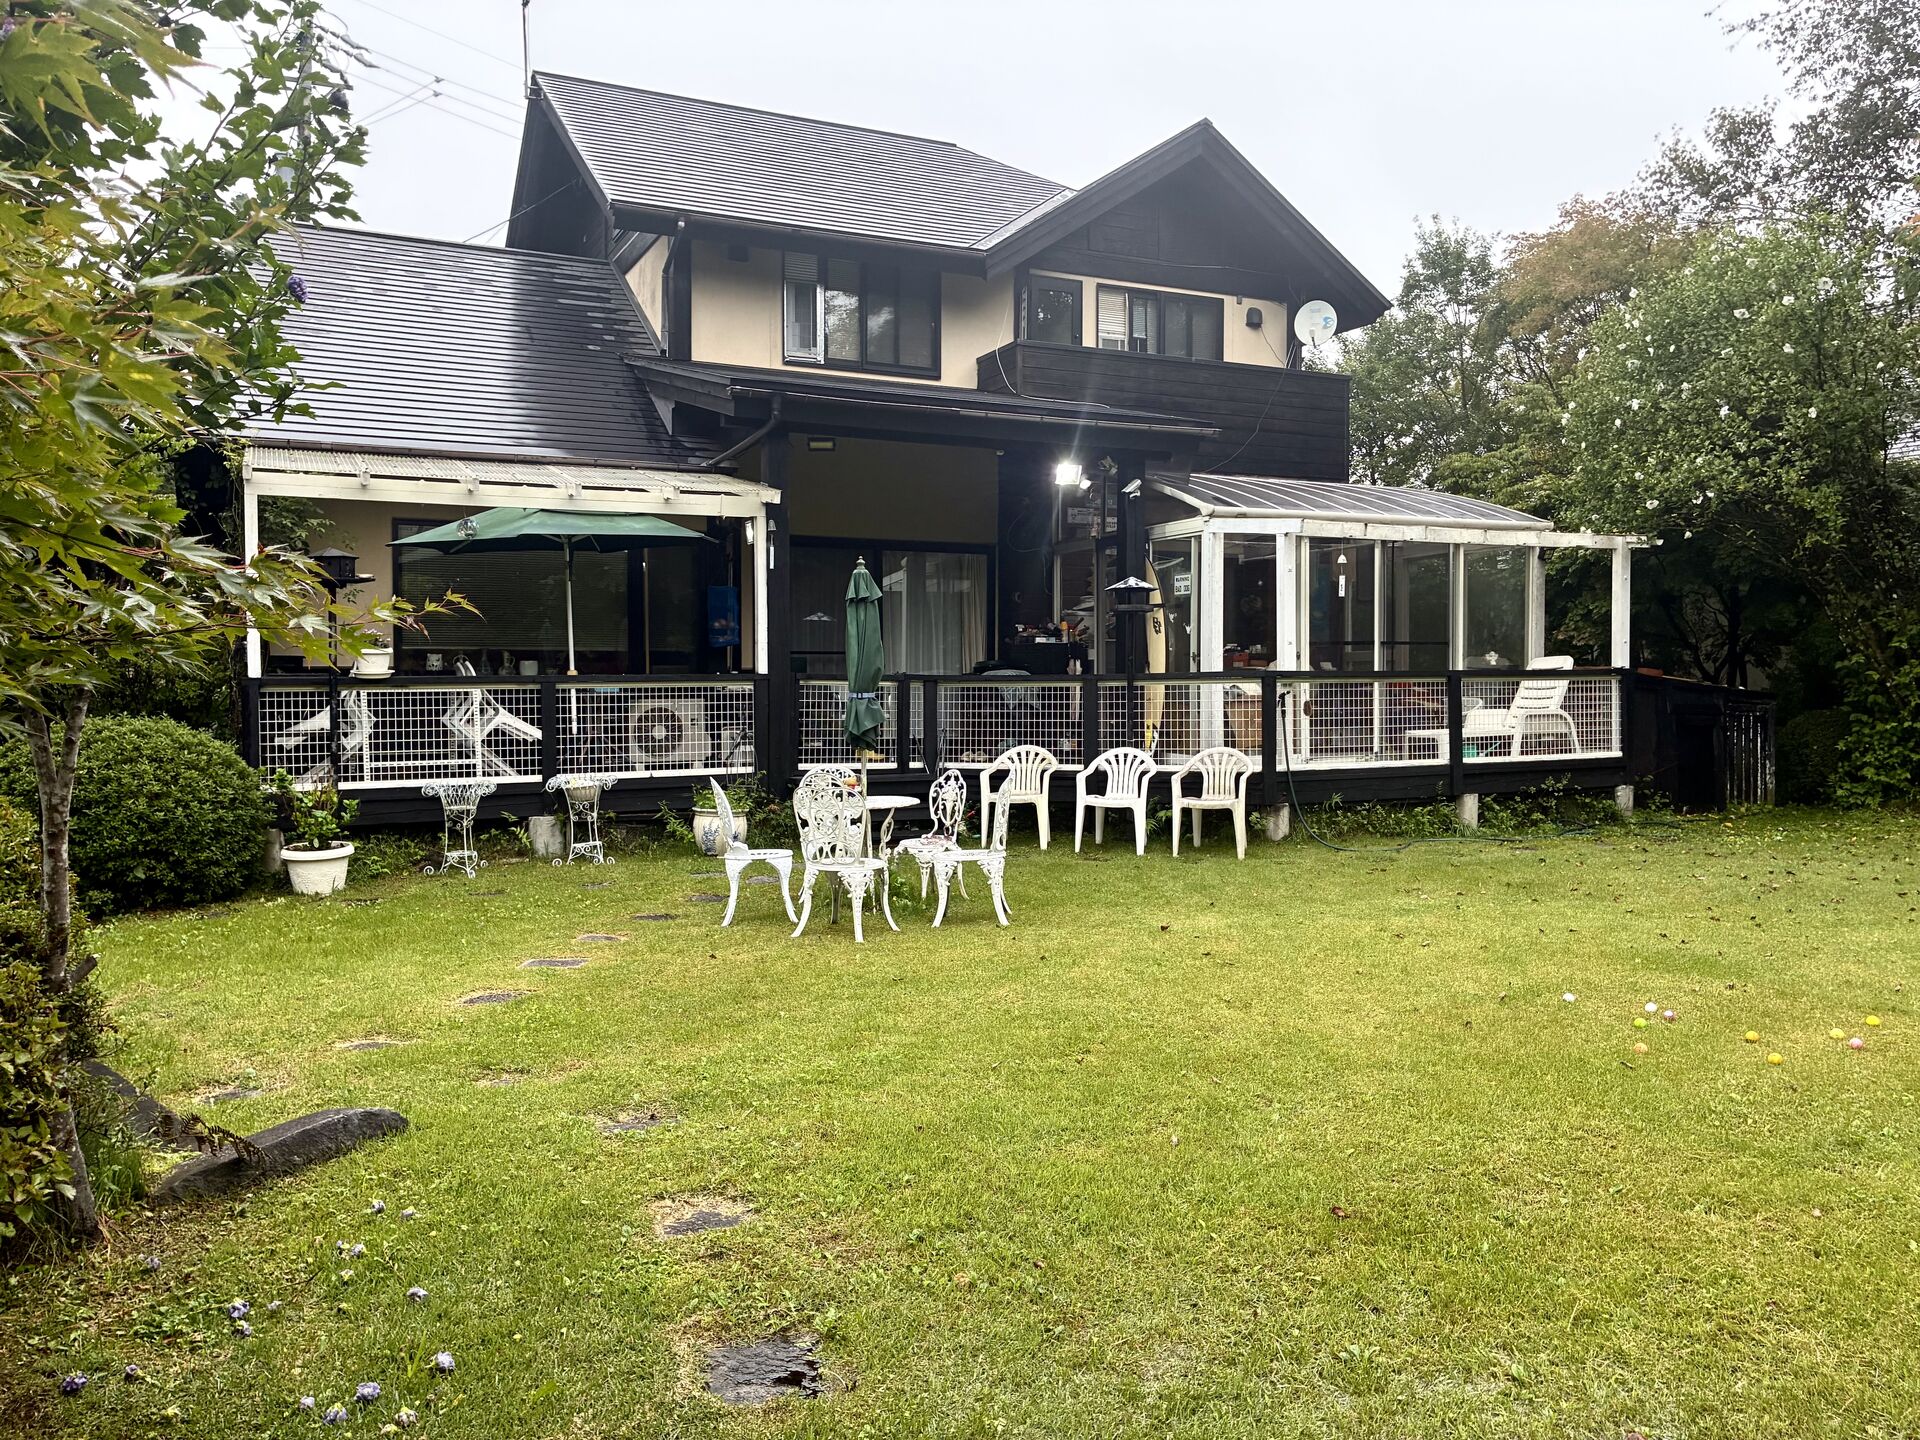
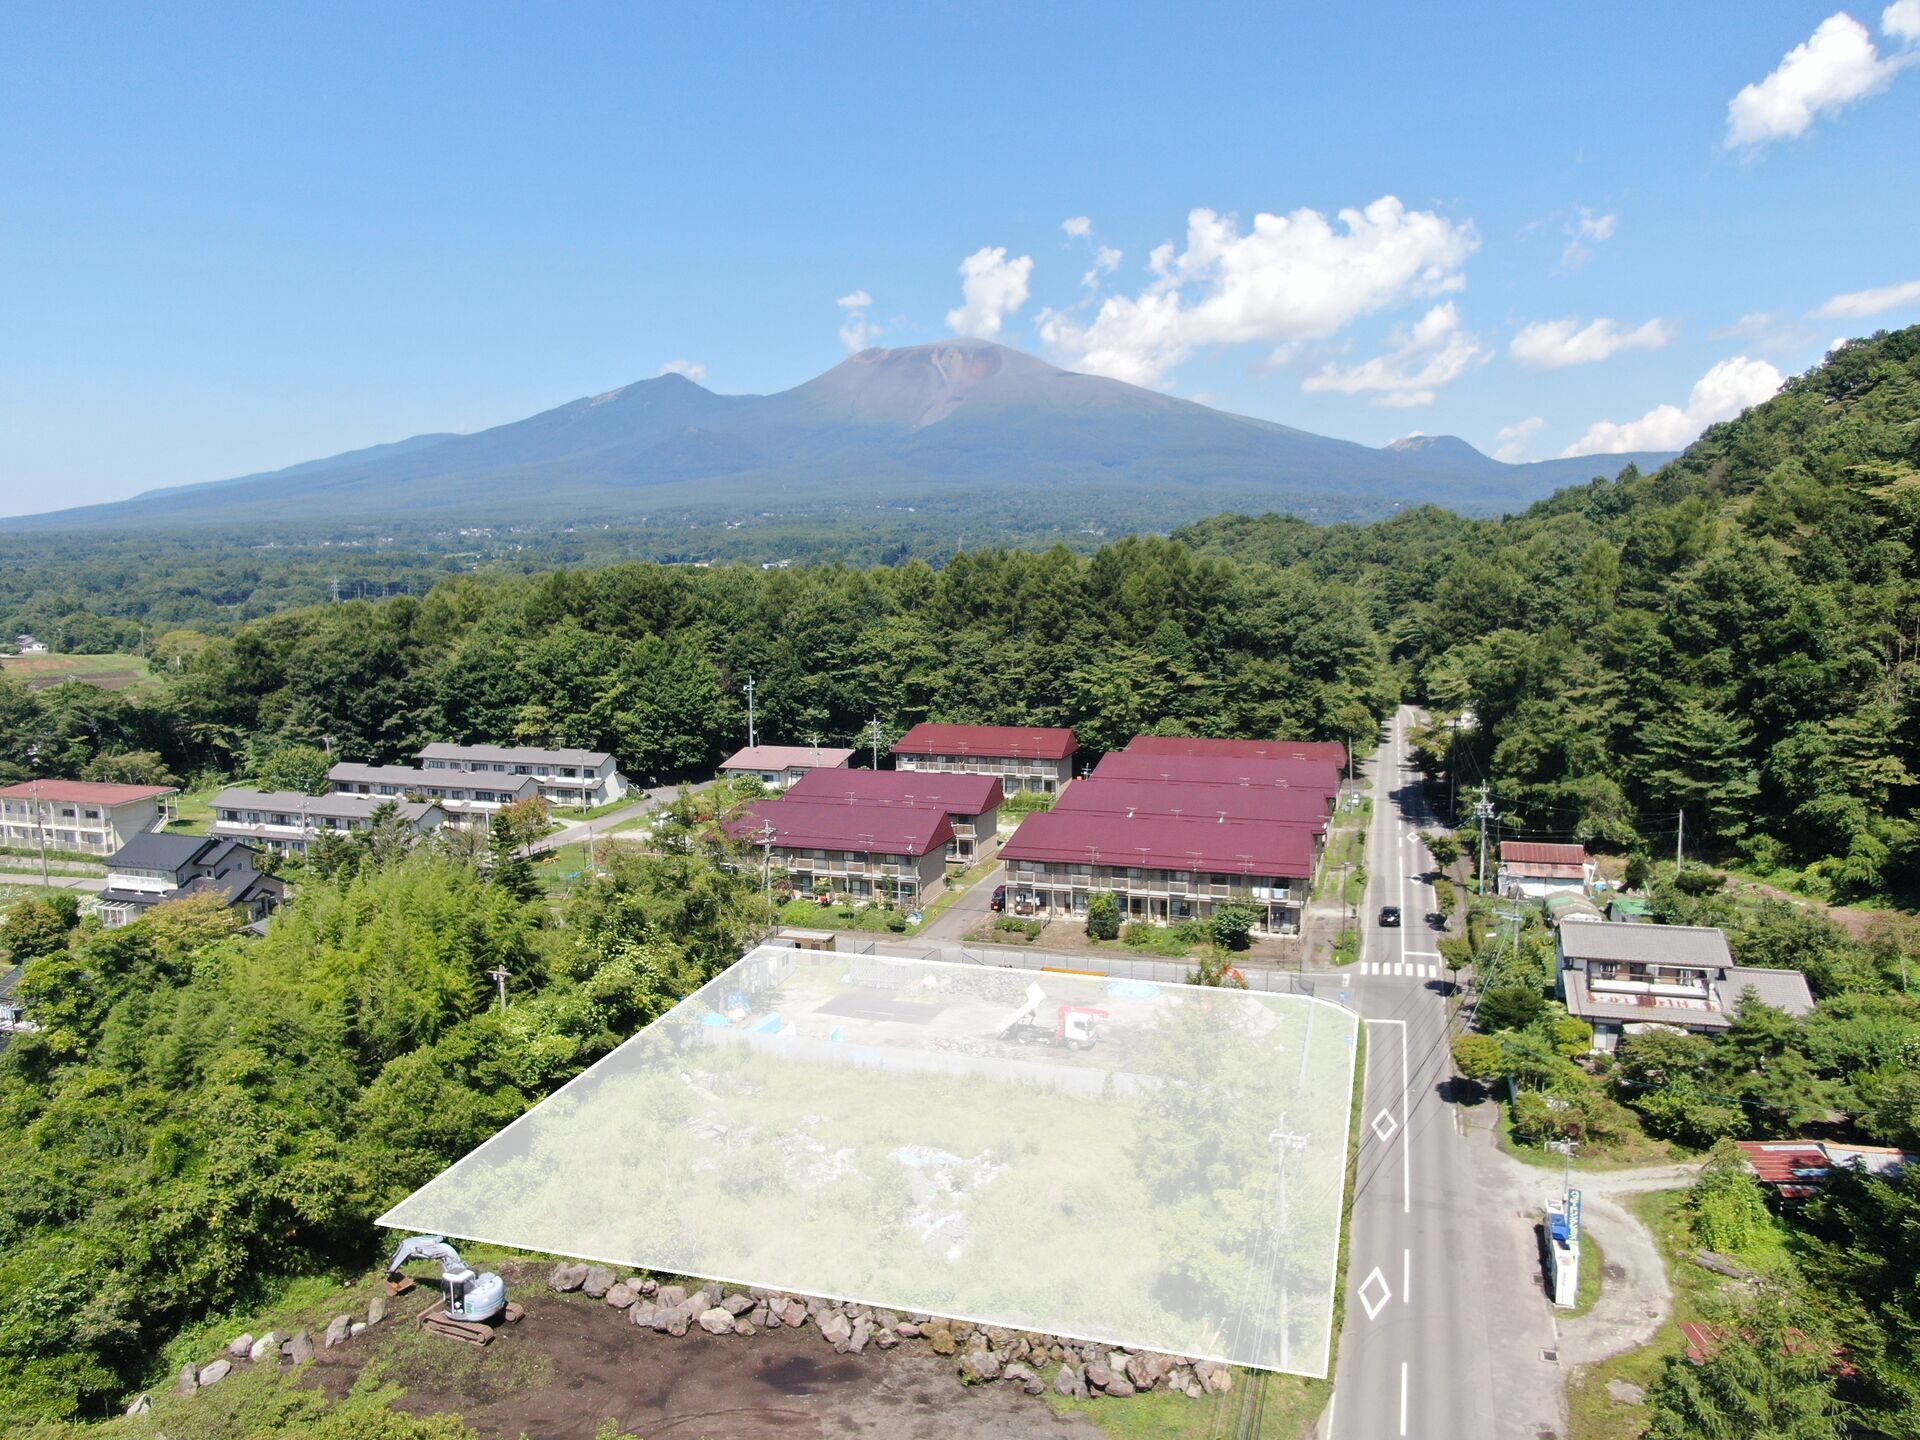
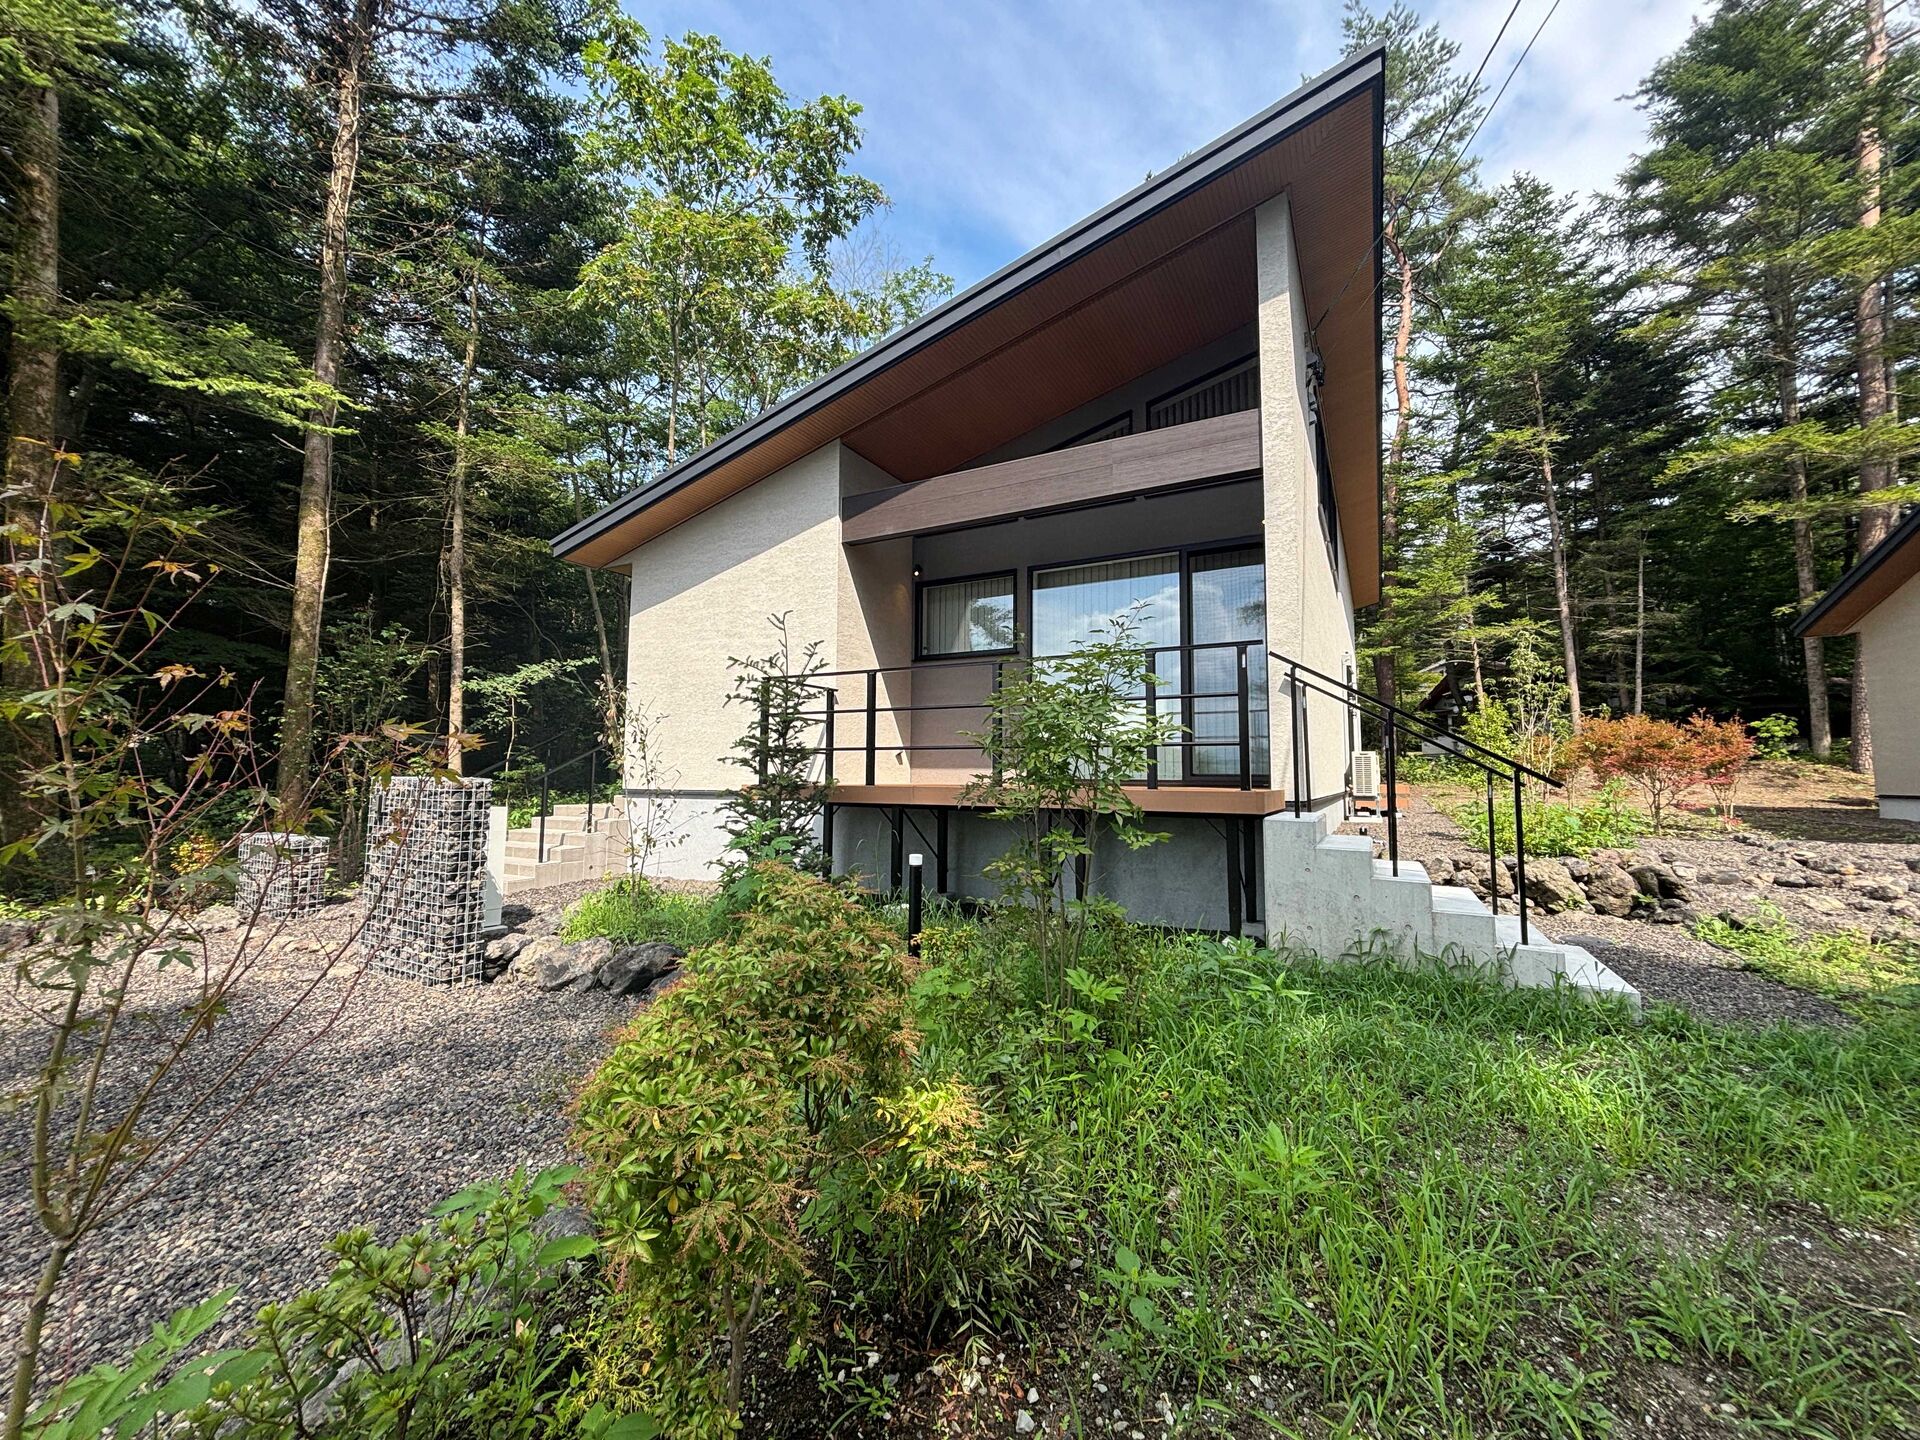
木々に囲まれた場所で過ごす時間を楽しむには、その環境に合った建物の管理も必要です。軽井沢でも、日当たり、標高、道路の状況などは物件ごとに異なります。税務上の計算と並行して、現地で維持管理の条件を確かめましょう。
樹木が建物に近く、日が当たりにくい敷地では、外壁や床下の乾燥状態を確認したいところです。雨の後の水はけ、床下の換気、室内の結露跡などから、管理上の課題を探ります。 落ち葉は屋根や雨どいにたまり、排水の妨げになることがあります。清掃の頻度や費用に加え、不在時の換気、除湿機の運転、庭木の手入れを誰に依頼するかも確認します。敷地内の伐採には、地域の規制や管理上の手続きが関係する場合があります。
冬にも滞在したいなら、窓の仕様、壁や床の断熱、暖房設備の能力を確認します。夏の内見だけでは分かりにくいため、冬季の使用状況や光熱費の記録があれば参考になります。 水道管の凍結を防ぐには、水抜きや凍結防止設備など、建物に合った対応が必要です。設備の操作方法、不在時の電気代、管理を委託できる範囲まで聞いておきましょう。道路の凍結や除雪の担当範囲も、冬に無理なく通えるかを左右します。
短期間の宿泊客を受け入れる使い方は、通常の建物賃貸と同じ条件で始められるとは限りません。営業形態に応じて、旅館業法や住宅宿泊事業法、消防法令などの確認が必要です。 軽井沢町や長野県の最新の規制、用途地域、別荘地の管理規約を調べ、必要に応じて担当窓口へ相談します。法令上の条件を満たしても、管理規約で営業が制限される場合があります。購入後に貸せないと分かることを避けるため、契約前に予定する貸し方を具体的に伝えましょう。
使い方がまだ決まりきっていなくても、譲れない条件から整理すれば物件を比較しやすくなります。アセンドホームでは、軽井沢で別荘を販売する立場から、過ごし方と物件の条件を照らし合わせるお手伝いをします。税務の判断に必要な情報も、購入検討の段階で確認していきましょう。
夏の休暇を中心に使うのか、冬も週末に訪れるのかによって、必要な設備や立地は変わります。家族の人数、車の利用、駅からの移動、買い物のしやすさなども、物件選びの手掛かりです。 予算は購入代金だけでなく、取得時の諸費用、改修費、年間の維持費に分けて考えます。賃貸や法人利用も検討している場合は、その予定を最初に共有してください。希望する使い方が可能か、確認すべき条件を整理できます。
候補物件については、登記事項証明書、売買価格の内訳、固定資産税評価額、修繕履歴などを確認します。設備の取得時期や更新内容が分かる資料も、建物と設備の区分を検討する際に役立ちます。 中古別荘では、増改築の有無や図面と現況の違いも確認したい点です。資料が残っていない部分は推測で埋めず、追加調査が必要かを検討します。税理士に渡す資料がそろうと、契約前の試算も具体的に進められます。
物件の立地や建物の状態と、税務上の経費計上の可否は、分けて確認することが大切です。アセンドホームには、購入予算や軽井沢での過ごし方、候補物件で確認したい条件をご相談ください。 減価償却方法、家事按分、福利厚生施設としての扱い、売却時の税額は、税理士による個別の判断が必要です。購入契約の前に利用計画と物件資料を共有し、税務上の前提に無理がないか確認しておきましょう。
改修をしてから使う場合や、家具付きで購入する場合は、建物だけの計算では整理できない点があります。相続した別荘も含め、取得の経緯や使用開始の時期によって確認事項が変わります。ここでは、減価償却を考える際につまずきやすい点をまとめます。
原則として、収入を得るための業務に実際に使い始めた時点からです。購入代金を支払った日や、所有権を移転した日だけで決まるわけではありません。 賃貸用なら、必要な改修が終わり、入居可能な状態で募集を開始した時点などを、具体的な状況に応じて判断します。初めて家賃が入った日と必ず一致するわけではありません。 改修費も、修繕費として扱うのか、資産の価値や使用可能期間を増やす資本的支出なのかで処理が異なります。工事内容と完了日が分かる明細を保管しましょう。
独立して使うテーブル、ベッド、冷蔵庫などは、通常、建物とは別の資産として扱います。建物に固定された設備は、設置状況や機能により建物附属設備などに区分します。 取得価額によっては、少額資産として取得時の経費にできる制度などを検討できます。ただし、制度ごとに金額基準、申告方法、適用期限などの条件があります。家具付き物件では内訳資料を確認し、私的利用がある場合は家具や家電の費用も合理的に区分します。
基本となるのは、亡くなった方が取得した際の価額です。相続税評価額や、相続時の市場価格をそのまま減価償却の取得価額にするわけではありません。 元の売買契約書、建築請負契約書、領収書、過去の確定申告書などを探します。以前から賃貸していた物件なら、減価償却の明細も確認します。 私用の別荘を新たに賃貸へ転用する場合は、私用期間の減価の額を反映した未償却残高などの計算が必要です。相続しただけで耐用年数を一律に設定し直さず、取得から現在までの履歴を税理士に伝えましょう。
軽井沢の別荘を検討する際は、減価償却できるかという問いを、建物の計算と経費計上の条件に分けて考えることが大切です。土地は減価償却の対象外で、建物や設備は構造、用途、築年数などに応じて計算します。その償却費を経費にできる範囲は、私的利用、賃貸利用、法人の業務利用といった実態で変わります。 家族の休暇用として購入するなら、毎年の減価償却による節税を前提にしない予算が基本です。自分でも使いながら貸す場合は、営業や管理上の制限を確かめ、利用記録に基づいて費用を区分します。法人で保有する場合も、規程と実際の運用が一致しているかを確認する必要があります。 また、償却費が大きいことと、手元に残る資金が増えることは同じではありません。借入金の返済、管理費、修繕費、冬季の凍結対策など、現金で支払う費用を含めて考えましょう。売却時には建物の取得費や帳簿価額が下がっているため、保有期間全体で税負担を試算することも重要です。 購入相談の前には、年間の滞在予定、貸し出しの有無、購入と改修に使える予算、維持費の上限を整理すると話を進めやすくなります。候補が見つかった段階で、価格の内訳や建物資料を税理士にも共有すれば、物件の条件と税務上の見通しを並べて判断できます。 木々に囲まれた環境を望むなら湿気や落ち葉への対応を、冬も訪れるなら断熱と水道設備を確認するなど、過ごし方から建物を選ぶ視点も忘れたくありません。税額だけではなく、家族が無理なく使い続けられるかを基準に据えましょう。 アセンドホームでは、軽井沢の別荘販売を通じて、立地や建物の条件を確認しながら購入検討をお手伝いします。税務の判断は税理士と確認しつつ、ご希望の使い方と維持費に合う物件を一緒に考えていきます。




|
|
0267-31-6332 9:00〜18:00
|
|
local_phone TEL |
contact_mail お問い合わせ |
スマホ決済がご利用頂けます。
ご希望の決済方法をお選びください。

キャッシュレス決済がご利用頂けます。
お支払い方法は各サービスのご利用方法に準じます。
※ご新規で電子決済サービスをご希望の方はアプリケーションストアよりダウンロードしてください。